海报新闻记者 秦文 济南报道
近日,锅圈食品(上海)股份有限公司(02517.HK)披露2026年第三季度最新业务情况。
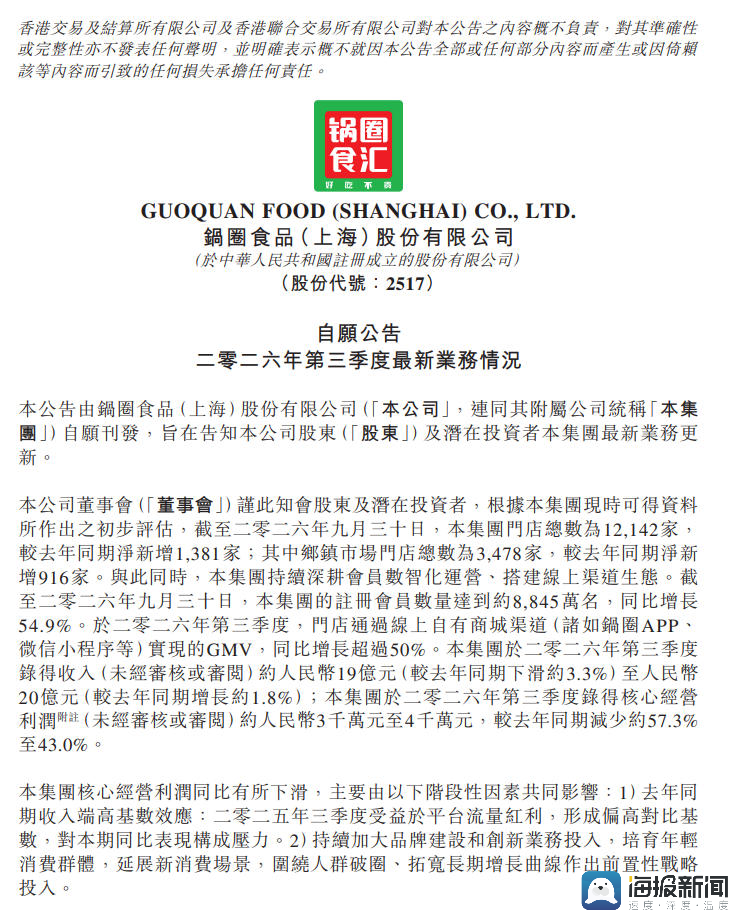
锅圈食品三季报
根据公司初步评估,第三季度录得未经审核或审阅收入约19亿元至20亿元,收入同比下滑约3.3%或较去年同期增长约1.8%;核心经营利润约3000万元至4000万元,较去年同期减少约57.3%至43%。公司解释,利润下滑受去年同期平台流量红利形成高基数对本期同比表现构成压力,以及品牌建设、创新业务前置投入的影响。
万店网络下沉,存量门店持续转型
此前披露的半年报数据显示,2026年上半年,公司营收39.47亿元、同比增21.8%;核心经营利润2.25亿元、同比增18.3%。彼时,会员消费金额占比73.2%、同比提升12个百分点,抖音渠道门店GMV约9.1亿元、同比增长97.2%。
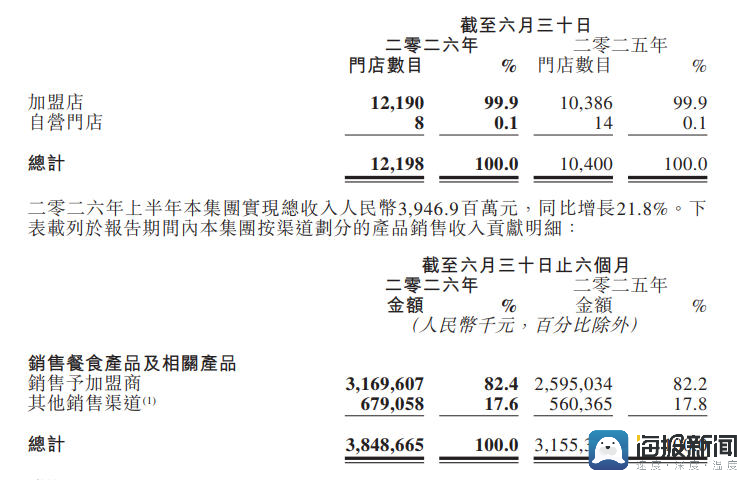
锅圈食品半年报数据
而到了第三季度,报告显示,截至9月末,门店总数12142家,较去年同期净增长1381家,注册会员约8845万,同比增长54.9%;线上自营商城GMV同比增长超50%。
乡镇市场仍为门店净增主力。半年报显示,报告期内,净新增长367家乡镇门店,乡镇市场门店数量达到3377家;而在三季度数据中,乡镇门店数量进一步变化,同比净增长916家。
线下形成三层布局,锅圈食汇承接社区零售,锅圈小炒切入现制中餐,锅圈已有96家露营网点投入营业。
规模扩张之下,仍有品控与储值风险
记者梳理发现,近年来,锅圈食品在内容电商、自营商城与即时零售等方面持续发力。数据显示,2026年上半年,锅圈农场通过抖音直播等渠道实现全渠道已付GMV约2.4亿元,同比增长超过600%;抖音矩阵上半年曝光量超69.7亿次。在产业端,其拥有7家食材工厂、21座数字化中央仓及合作冷链,覆盖牛肉、丸滑水产与调味料等产品。
锅圈食品的官网显示,锅圈食汇是锅圈食品(上海)股份有限公司旗下明星品牌,是中国领先的一站式在家吃饭餐食产品品牌。锅圈食汇的产品组合覆盖火锅产品、烧烤产品、饮品、一人食、即烹餐包、生鲜、西餐及零食八大类别,满足消费者多样化的用餐场景。
8月,香港湾仔首店开业,零售基础上加入店内用餐,试探家庭客群与餐饮供货模型。但目前看,新业务仍处于市场验证期,短期体现为前置投入。
伴随门店突破1.2万家及场景多元化,终端服务与品控面临考验。截至11月16日,在黑猫投诉平台,共有890条关于锅圈食品的相关投诉。记者梳理发现,其投诉内容主要集中在食品混入异物、食材腐败变质、临期商品隐瞒售卖、储值余额无法使用四类问题。
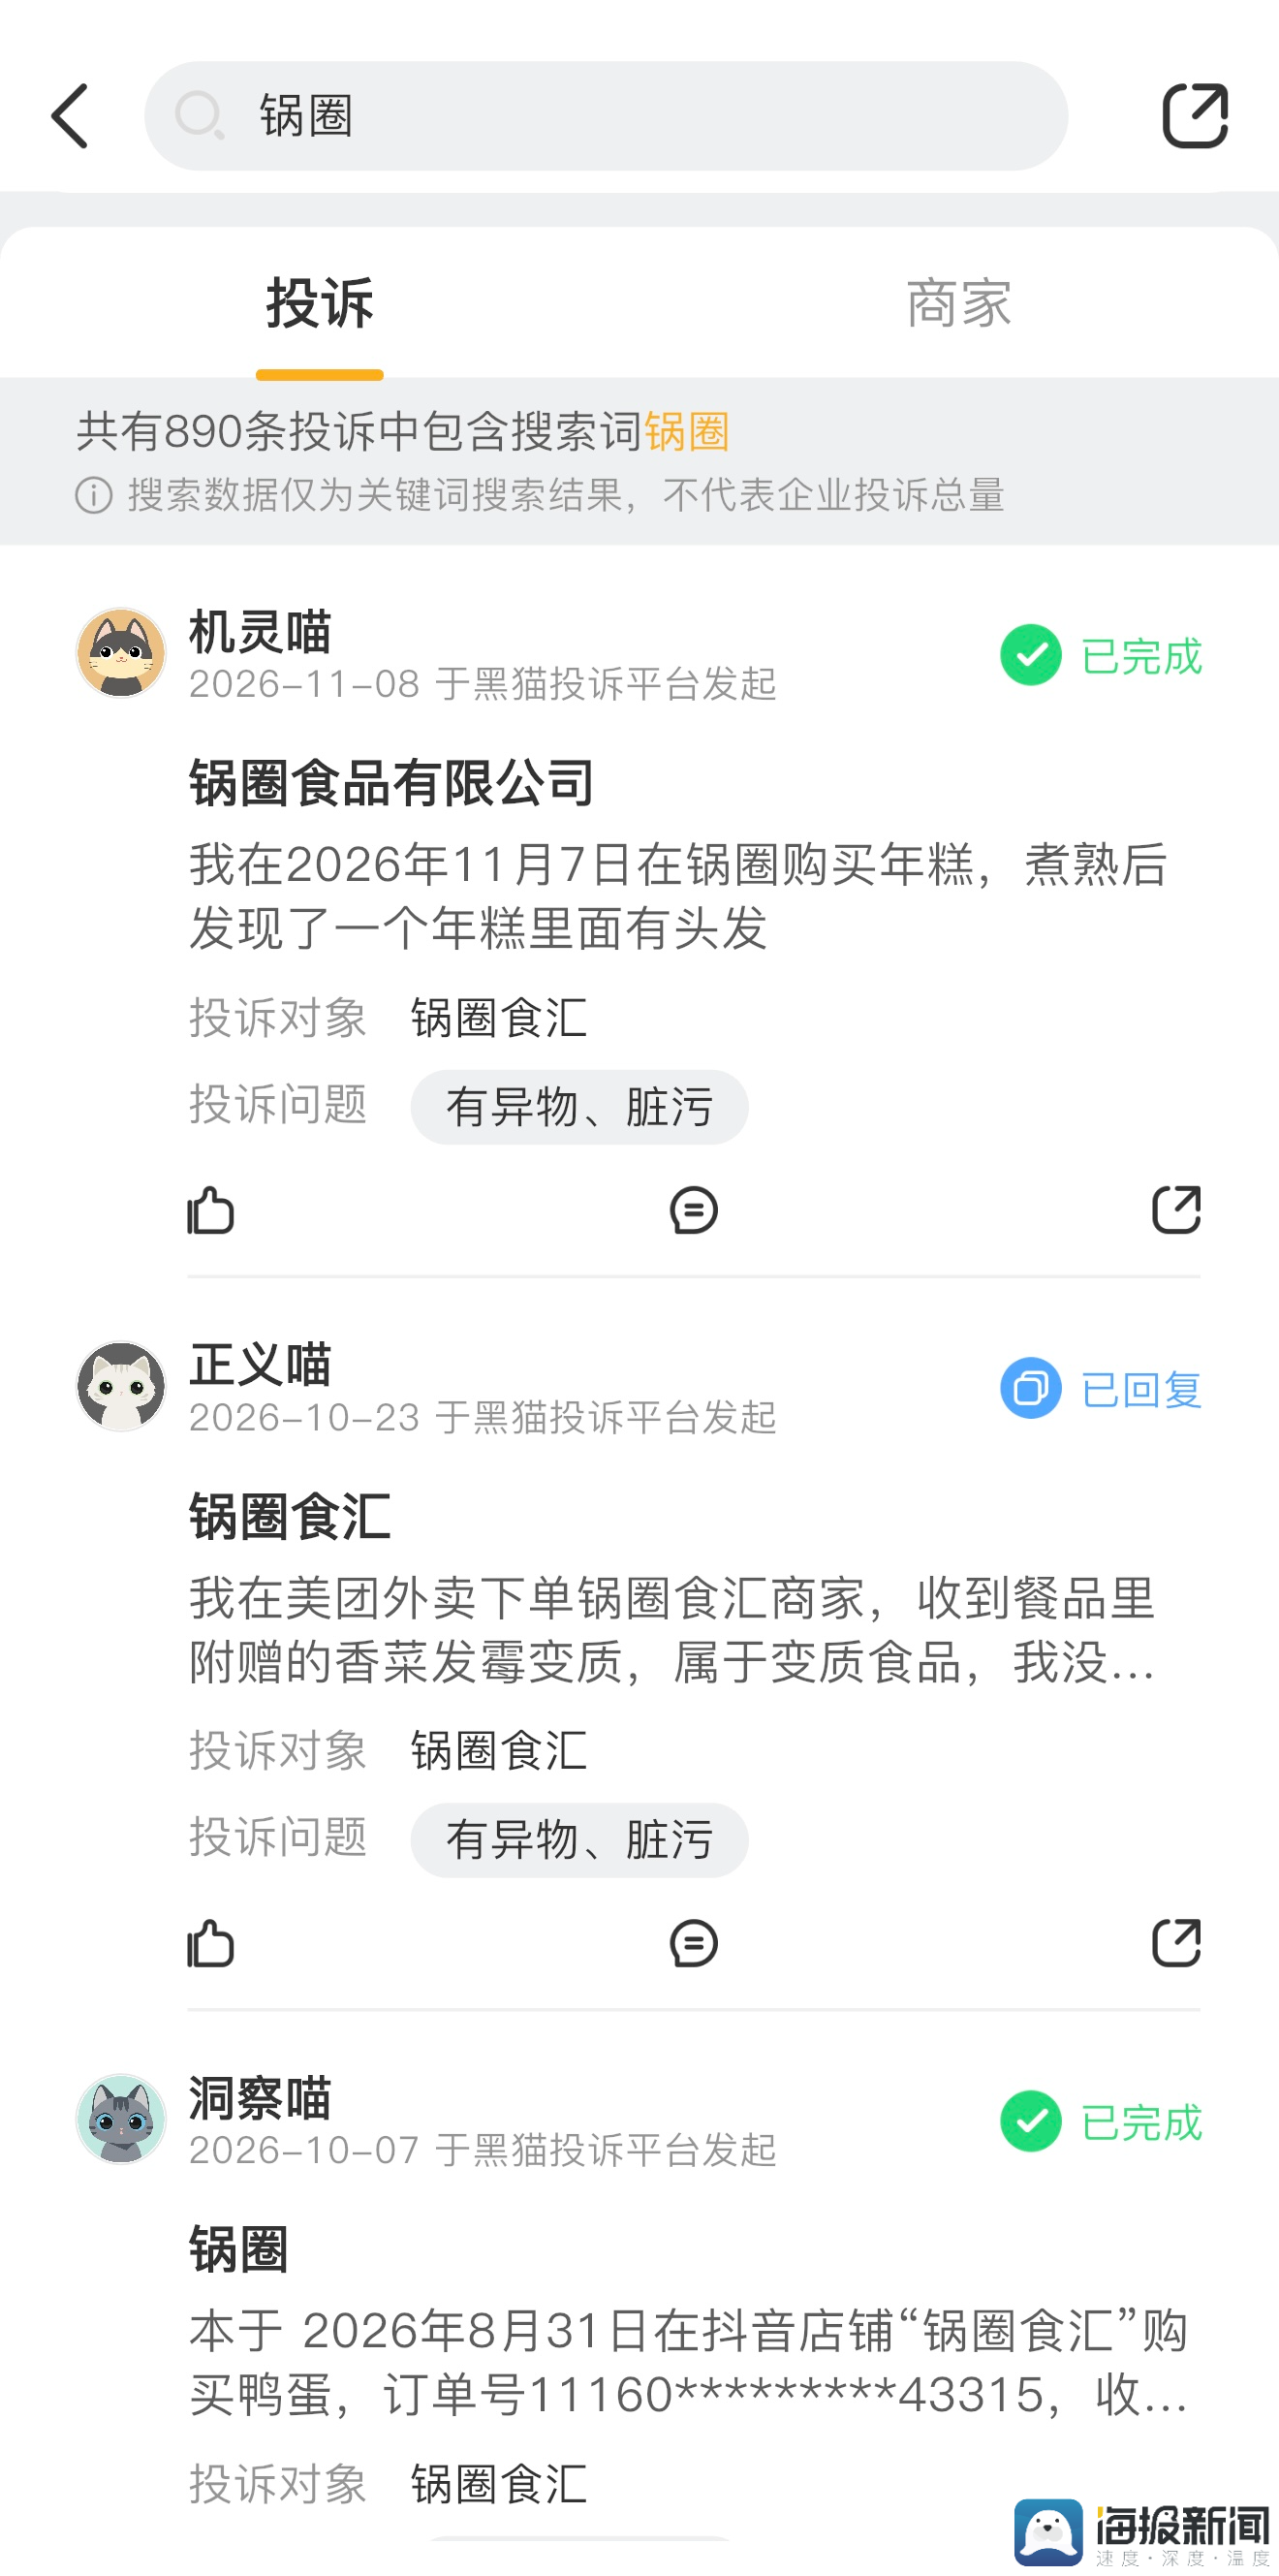
黑猫投诉平台关于锅圈食品的投诉情况
投诉多发生于到店、外卖及团购核销场景,消费者多控诉商家常以“已开封无法核验”为由拒绝法定赔偿,仅同意基础退款。其中,异物问题频发,涉及毛发、塑料等异物;食材变质问题涉及榴莲、毛肚等。
同时,有多位消费者投诉表示,因商家未提醒商品次日到期,而买到临期商品,质疑商家存在故意隐瞒产品临期,而按原价正常售卖的情况。
门店转让后储值余额难退亦成焦点。多位消费者投诉,在其充值的门店转让后,剩余储值余额无法使用,平台不支持其自主退款。9月27日,一位消费者发布投诉称,其于某门店充值500元,还剩83.9元未使用,但到店消费时被告知门店已转让,余额与现门店无关,平台也无法自主退款,维权陷入两难境地。截至发稿,该投诉问题还未得到解决。
纵向看,上半年收入利润双增,三季度收入走平、核心经营利润回落,呈现“规模稳增、盈利换挡”的态势。往后还要盯几件事:大店调改后能不能接得住市场,小炒和露营两种小店模型能不能算得过账,香港试点是孤例还是能铺开,以及规模上来之后品控和客诉会不会跟着冒头。
(责任编辑:魏京婷)