海报新闻首席记者 周凌峰 报道
10月27日,泡泡玛特发布公告称,2026年第三季度,公司整体收益(未经审核)较2025年第三季度同比下降45%至50%。其中,中国收益同比下降25%至30%,亚太(指中国以外的其他亚洲及大洋洲国家和地区)同比下降65%至70%,美洲同比下降70%至75%,欧洲及其他地区同比下降50%至55%。
记者梳理发现,若将这份季报放回泡泡玛特过去两年的增长节奏中看,数字的骤降并不完全等同于需求的骤然消失。高基数、IP周期与渠道结构同时发生位移,位移的方向藏在几个容易被总量数字遮蔽的局部里。
10月27日傍晚召开的泡泡玛特2026年第三季度业务更新电话会上,首席运营官司德给出解释:去年业务的高爆发核心发生在三季度,去年三季度也是历史上销售最高的一个季度,今年三季度的压力确实也比较大。公告显示,2025年第三季度,泡泡玛特整体收益同比增长245%至250%;其中,中国市场收益同比增长185%至190%,海外市场收益同比增长365%至370%。以这样一个季度为分母,2026年三季度的同比数字必然承受较大的基数压力。
然而,基数能解释下滑的幅度,却不能解释下滑的结构。当LABUBU的热度从峰值回落,泡泡玛特的IP组合里有没有别的名字在往前走,成为这份季报之外更值得观察的线索。
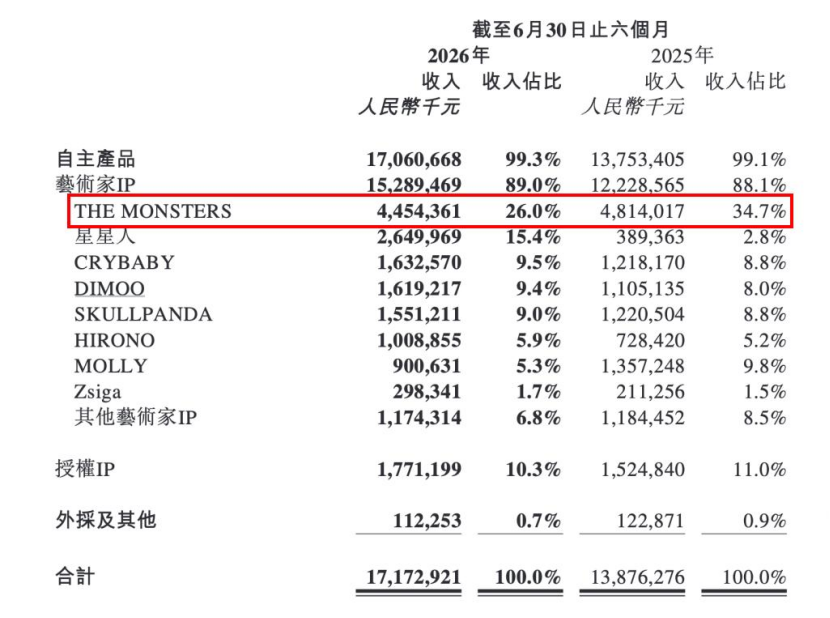
LABUBU收入首降,接棒者同期放量
2026年上半年财报显示,LABUBU所在的THE MONSTERS系列收入44.54亿元,同比下降7.5%,营收占比从34.7%回落至26.0%。这是该IP爆火以来首次出现收入同比负增长。
把时间拉回2025年上半年。当时,有参会投资者在2025年中期业绩财报电话会上向王宁提问:单一IP占比过大会不会不健康?王宁的回应是,并不觉得单一IP占公司营收比例过大不健康,更多原创IP可以证明泡泡玛特是一家相对健康的平台化IP。彼时THE MONSTERS的营收占比恰好是34.7%。
2026年上半年,与THE MONSTERS回落同时出现的还有另一组数据。星星人收入26.50亿元,同比增长580.6%,占比从2.8%升至15.4%,成为泡泡玛特第二大IP和增速最快的IP。同期,CRYBABY、DIMOO、SKULLPANDA、HIRONO收入同比分别增长34%、46.5%、27.1%、38.5%,6个IP收入超过10亿元。单一IP占比下降与多个IP同时放量,在同一份半年报中并列出现。
线下渠道与线上渠道降幅拉开距离
在公告中,另一个值得关注的数据是在中国市场渠道结构。
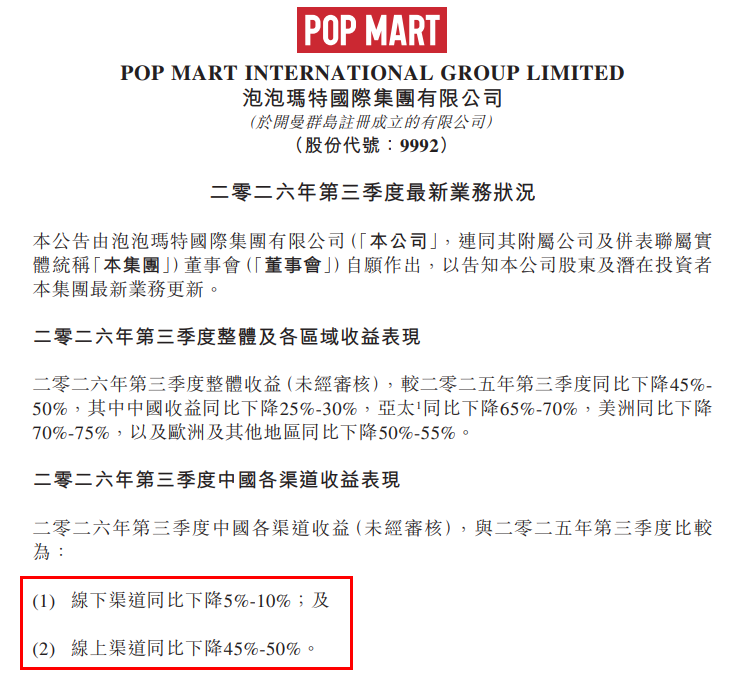
公告显示,第三季度中国市场,线下渠道收益同比下降5%至10%,线上渠道同比下降45%至50%。在整体收入收缩的季度里,线下与线上的降幅拉开明显距离。
这一分化与泡泡玛特今年的线下布局同时发生。9月12日,泡泡玛特杭州湖滨银泰in77旗舰店开业,门店超过一千平方米,为国内第一家三层门店,也是当时泡泡玛特在国内面积最大的线下门店,开店首日客流量爆满。
当地时间9月12日,泡泡玛特巴黎旗舰店开业,这也是泡泡玛特全球最大的旗舰店。
9月5日,长沙IFS旗舰店开业,门店外观以巨型星星人装置为特征,开业当天吸引超600人排队。
此前的7月,成都IFS国金旗舰店以约700平方米的规模开业;北京朝阳合生汇近500平方米的双层门店启动试营业。截至9月中旬,泡泡玛特海外已开门店257家,2026年新开72家。
门店拓展节奏加快,旗舰店又集中在三季度开业,线下布局同期调整。或基于此背景,两者之间的数据差异才会如此明显。
管理层给出中国市场全年正增长预期
泡泡玛特管理层在2026年第三季度业务更新电话会上,一如既往地承认了业务压力的存在。
“尽管今年三季度面临较大的同比压力与挑战,但海外市场已实现平稳发展,并在即将到来的第四季度销售旺季中展现出良好机遇。”司德表示,品牌线下门店的顾客热情依旧高涨,从全年来看,中国市场的表现依然稳健健康,全年业绩仍有望实现同比正增长。公司也在为明年做好充分准备,长远来看,实现长期健康发展依然是集团的核心目标。
实际上,在今年8月的中期业绩会上,王宁曾坦言:“大概率是完不成今年20%的增长目标。”但他同时认为,虽然今年业绩压力较大,但公司的运营、组织、业务等各方面的健康度都有了很大的提升,公司的基本功依然非常扎实,不希望为了市场预期做出更多不利于公司发展的决策。
就在管理层给出全年正增长预期的同时,外部投资者对泡泡玛特的判断也呈现出一条可追溯的转变轨迹。
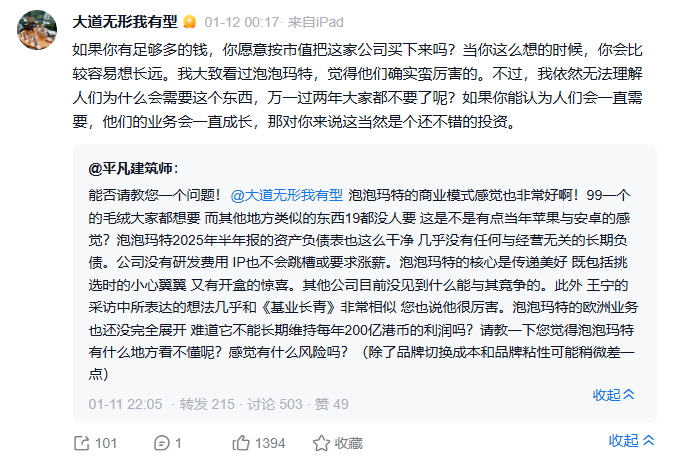
2025年8月,泡泡玛特股价接近历史高点时,段永平的公开表述是“看不懂这门生意、不会碰”,并担忧潮玩需求如同“电子宠物、呼啦圈”般不可持续。2026年1月,他的态度仍未改变:“我依然无法理解人们为什么会需要这个东西”。
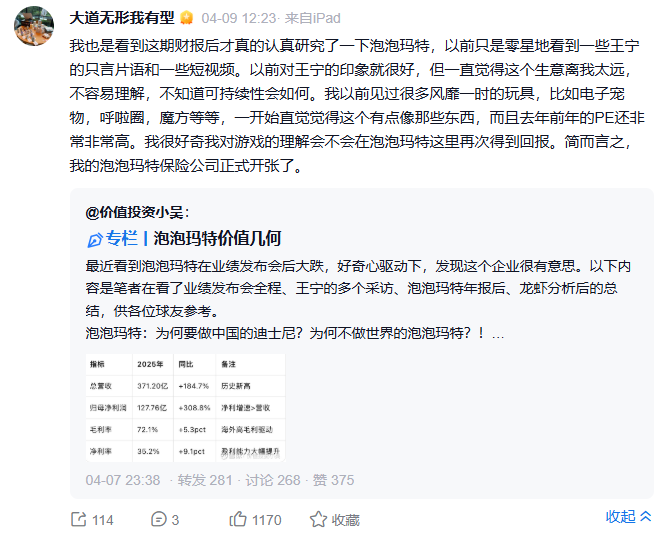
转折出现在2025年财报发布之后。2026年3月25日,泡泡玛特披露2025年全年营收371.2亿元,同比增长184.7%;经调整净利润130.8亿元,同比增长284.5%。3月30日,段永平发帖称“这两天花时间重新看了看泡泡玛特,决定收回之前不投资的说法”。
此后,据公开报道和市场测算,段永平通过旗下投资主体H&H International Investment持有泡泡玛特约1.02亿股,持股比例8.01%,成为仅次于王宁的第二大股东;市场测算其整体持仓成本约为150港元/股,累计投入资金规模超百亿港元。
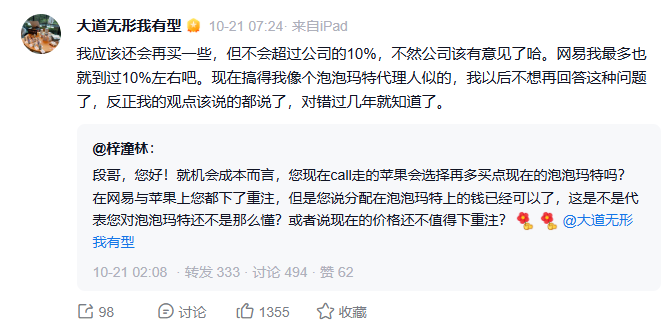
有网友向段永平发问是否对泡泡玛特还不是那么懂、现在的价格还不值得下重注时,段永平在社交平台给出了一如既往的支持:“我应该还会再买一些,但不会超过公司的10%”。
(责任编辑:田云绯)