金融投资报记者 孙雪涵
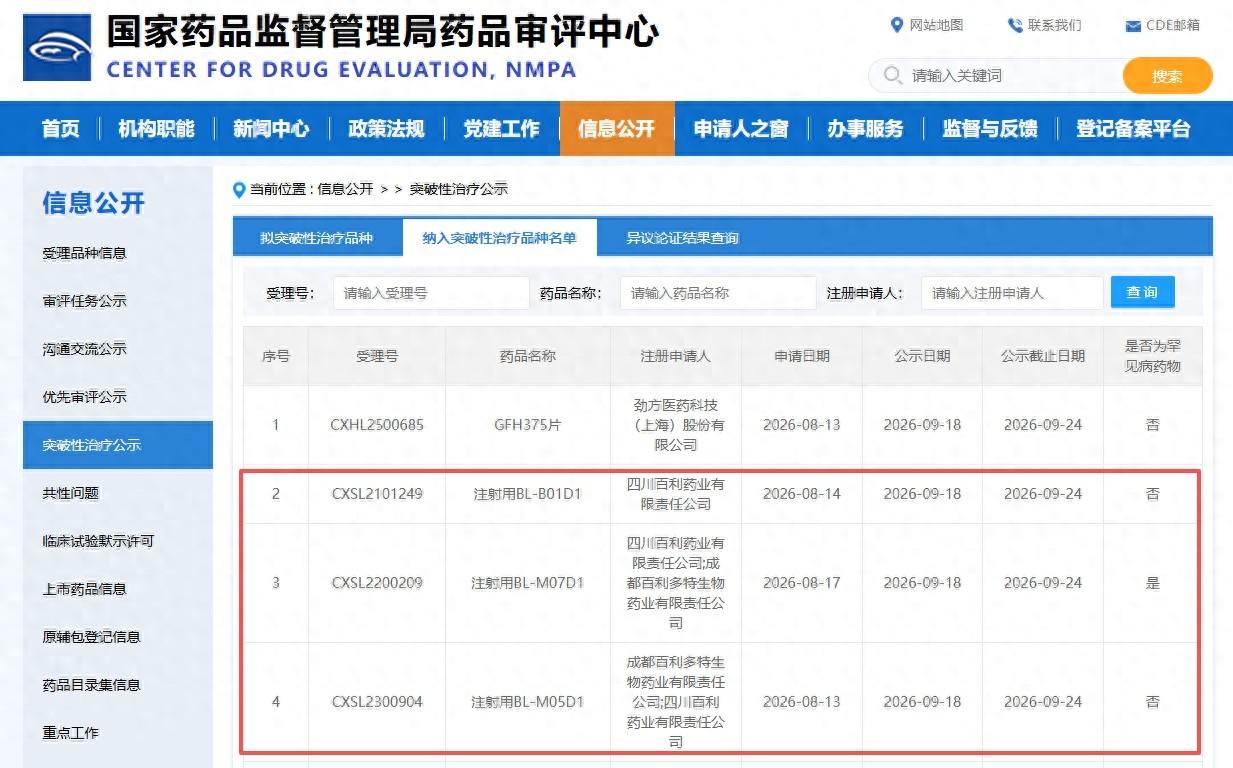
9月27日,四川本土创新药企龙头百利天恒(688506.SH)发布公告称,公司自主研发的三款创新药被国家药品监督管理局药品审评中心(以下简称“药审中心”)纳入突破性治疗品种名单,同日另有一款ADC药物获批临床试验。
一次性三款产品拿到突破性疗法认定,凸显这家川企在ADC赛道平台化研发实力,不过高额研发投入持续拖累利润,公司商业化落地与资金压力仍备受市场关注。
管线多点开花
三款ADC同日获突破性疗法认定
根据公告,宜泽康®(伦康依隆妥单抗,BL-B01D1/iza-bren)用于既往经含铂化疗治疗失败的复发性或转移性胆道癌患者方案已被药审中心纳入突破性治疗品种名单。宜泽康®是全球首创、新概念,也是全球首个且唯一获批上市的双抗ADC。
注射用BL-M05D1(Claudin18.2 ADC)用于既往经一线标准治疗的CLDN18.2阳性晚期胃癌或胃食管结合部腺癌(GC/GEJC)患者方案已被药审中心纳入突破性治疗品种名单。
T-Bren(HER2 ADC)是一种靶向HER2的创新型ADC,具有同类最佳潜力,已在临床试验中展示出显著的抗肿瘤功效,其用于HER2表达的经含铂化疗治疗失败的局部晚期或转移性胆道癌患者方案,已被药审中心纳入突破性治疗品种名单。
突破性治疗品种认定是国家为鼓励研究和创制具有明显临床优势的药物而设立的特殊审评通道,纳入后可申请适用优先审评审批程序。三款创新药同日获此认定,凸显百利天恒在ADC领域强大的平台化研发能力与深厚的管线储备。
此外,百利天恒同日公告,公司自主研发的创新生物药注射用 BL-M12D1(ADC)用于复发或难治性血液系统恶性肿瘤获得国家药品监督管理局批准签发的《药物临床试验批准通知书》。
高额研发投入拖累业绩
推进A+H上市及多渠道融资
公开资料显示,百利天恒是一家具备全球早期研发、全球临床开发、规模化生产及商业化能力的综合性生物医药企业。公司聚焦肿瘤治疗领域,重点布局 ADC(抗体偶联药物)、ARC(抗体偶联核素药物)与 GNC(多特异性TCE)三大前沿技术赛道。
其中,ADC/ARC 可通过肿瘤相关/特异性抗原,精准靶向肿瘤部位,经肿瘤细胞内吞释放细胞毒素/核素,大规模杀伤肿瘤细胞,迅速降低肿瘤负荷;GNC 可诱导T细胞激活、增殖、分化,并特异性靶向肿瘤,全身性追踪清除肿瘤细胞;通过 ADC、ARC、GNC 三大类型药物的协同作用,有望将恶性肿瘤逐步转化为慢性、可控的疾病,从而延长患者的生命周期并改善生活质量,并最终实现患者长期带瘤生存至自然寿命的终点。
2026年上半年,百利天恒营业收入为1.87亿元,同比增长9.43%;但归母净利润为-16.37亿元,同比下降46.45%;扣非归母净利润为-16.89亿元,同比下降43.58%;经营净现金流-15.36亿元,同比下降35.50%。公司在半年报中将其归因于持续加大研发投入、加速推进在研管线开发。
上半年公司研发费用达14.83亿元,同比增长42.75%,研发投入占营业收入的比例高达791.46%。另外,财务费用因利息费用及汇兑损益增加,由去年同期的-0.53亿元转为2.06亿元,也侵蚀了利润表现。
2026年被百利天恒定义为公司创新药商业化元年。2026年6月及7月,百利天恒核心产品宜泽康®(伦康依隆妥单抗,BL-B01D1/iza-bren)的鼻咽癌、食管鳞癌共2项适应症分别获批上市。公司在半年报中表示,公司已组建一支具备丰富肿瘤学领域经验的商业化团队,以支持产品上市后快速实现市场准入与放量。公司提示风险称,该产品实际放量节奏受到医院准入周期、医保准入进度等多重因素影响,存在一定不确定性。
推进产品商业化,百利天恒尚需在营销、市场开拓方面加大投入,这也将加剧公司盈利压力,百利天恒何时真正具备持续造血能力,尚属未知数。
为支撑高强度研发投入,百利天恒正在推进多元化融资。公司已获准注册发行60亿元科技创新债券。2026年8月,公司再度递表港交所,拟实现A+H两地上市。
在近期业绩说明会上,有投资者问及公司静态资金能支撑多久的研发与运营。百利天恒回应称,公司积极与银行开展合作,已获得累计超过100亿元的综合授信支持,并将统筹自有资金、经营现金流、债务融资及股权融资等多元化渠道,结合研发进度和商业化进展灵活安排。
凭借领先的ADC技术平台与丰富的在研管线,百利天恒已稳居国内创新药第一梯队,后续核心产品商业化放量、多款重磅药物临床数据落地及A+H上市进程,将成为公司估值修复、业绩反转的核心看点。
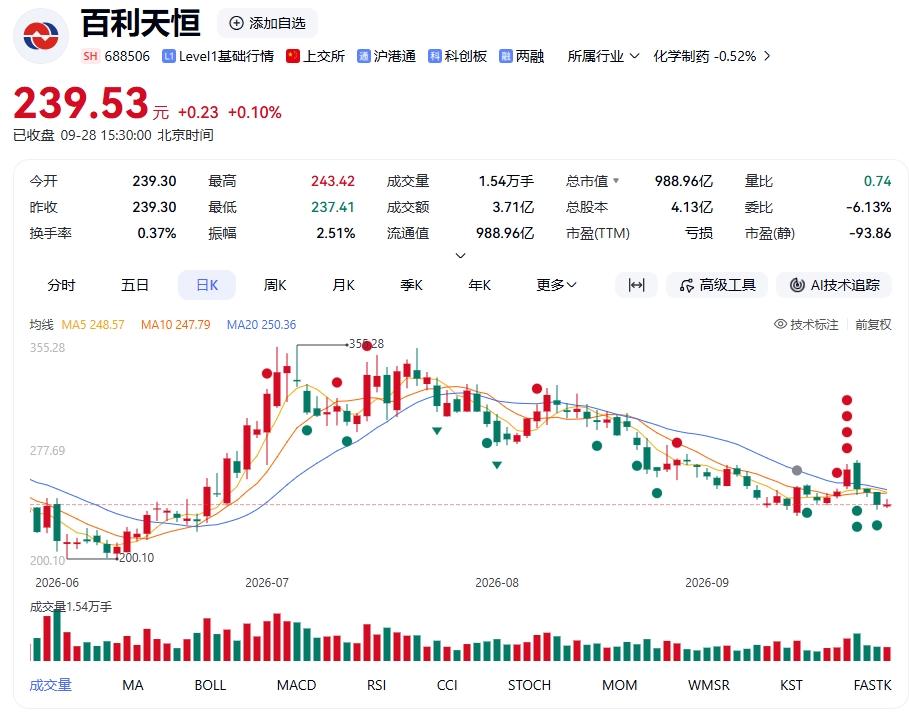
二级市场方面,截至9月28日收盘,百利天恒报239.53元/股,总市值988.96亿元,60日跌幅达29.55%。
(责任编辑:田云绯)