极目新闻记者 徐蔚
近日,手回集团发布2026中期业绩,公司录得收入约6.27亿元,较同期增长约13.1%;但业务扩张带来渠道、佣金成本抬升,公司毛利率持续承压,毛利约为1.84亿元,较同期下降约6.7%,经调整净利润约7330万元,同比增长约11.5%。
分红险首年保费同比增长超400%
2026年上半年,受宏观环境不确定性增加、报行合一政策持续落地,叠加人身险预定利率动态调整多重因素影响,具备“低保证+浮动收益”特征的分红型保险产品迎来结构性增长窗口,手回集团抓住产品切换机遇,加大市场投入,推动保费规模实现两位数增长。
财报数据显示,2026年上半年手回集团录得收入约6.27亿元,同比增长约13.1%;毛利约为1.84亿元,同比下降约6.7%,经调整净利润约 7330万元,同比增长约11.5%。保费端,公司实现首年保费人民币22.1亿元,同比增长41.6%;总保费人民币55.9亿元,同比增长12.0%。其中分红类产品首年保费达人民币12.3亿元,同比增长超400%。
不过,值得注意的是,规模扩张并非没有代价,长期寿险业务扩张带来的渠道推广费及佣金开支增加也导致毛利率下降。长期寿险业务拓展带来渠道推广费以及佣金开支上涨,直接拖累公司毛利率水平。2026年上半年,手回集团保险交易服务收入为6.18亿元,同比增长12.5%;该分部毛利只有1.77亿元,同比下降8.3%,毛利率由35.2%降至28.7%,下滑6.5个百分点。
手回集团在公告中称,为把握分红型寿险的市场机会,公司增加渠道推广和佣金开支,以抢占市场份额。这种打法短期可以换取保费与收入,代价则立即影响毛利率。毛利率下行已经延续多个报告期。在可比的上半年口径中,手回集团整体毛利率由2024年上半年的39.2%降至2025年上半年的35.5%,2026年上半年只剩29.3%;2025年全年毛利率也已降至32.9%。成本端对毛利的挤压正在持续加剧。
业绩增长与二级市场表现形成反差
公开资料显示,手回集团致力于构建一体化保险交易与服务平台,为个人和企业客户提供智能化的综合风险保障解决方案。公司的核心收入来源于保险产品分销服务费,旗下小雨伞(2C个人端)、咔嚓保(2A代理人端)、牛保100(2B企业端)三大平台形成协同联动的全链条服务体系。手回集团与保险公司进行独家定制及广泛的产品合作,形成覆盖长期寿险(含终身寿险、年金险等)、长期重疾险、长期医疗险及各类短期险等多元化产品矩阵,全面满足不同客户的风险保障需求。
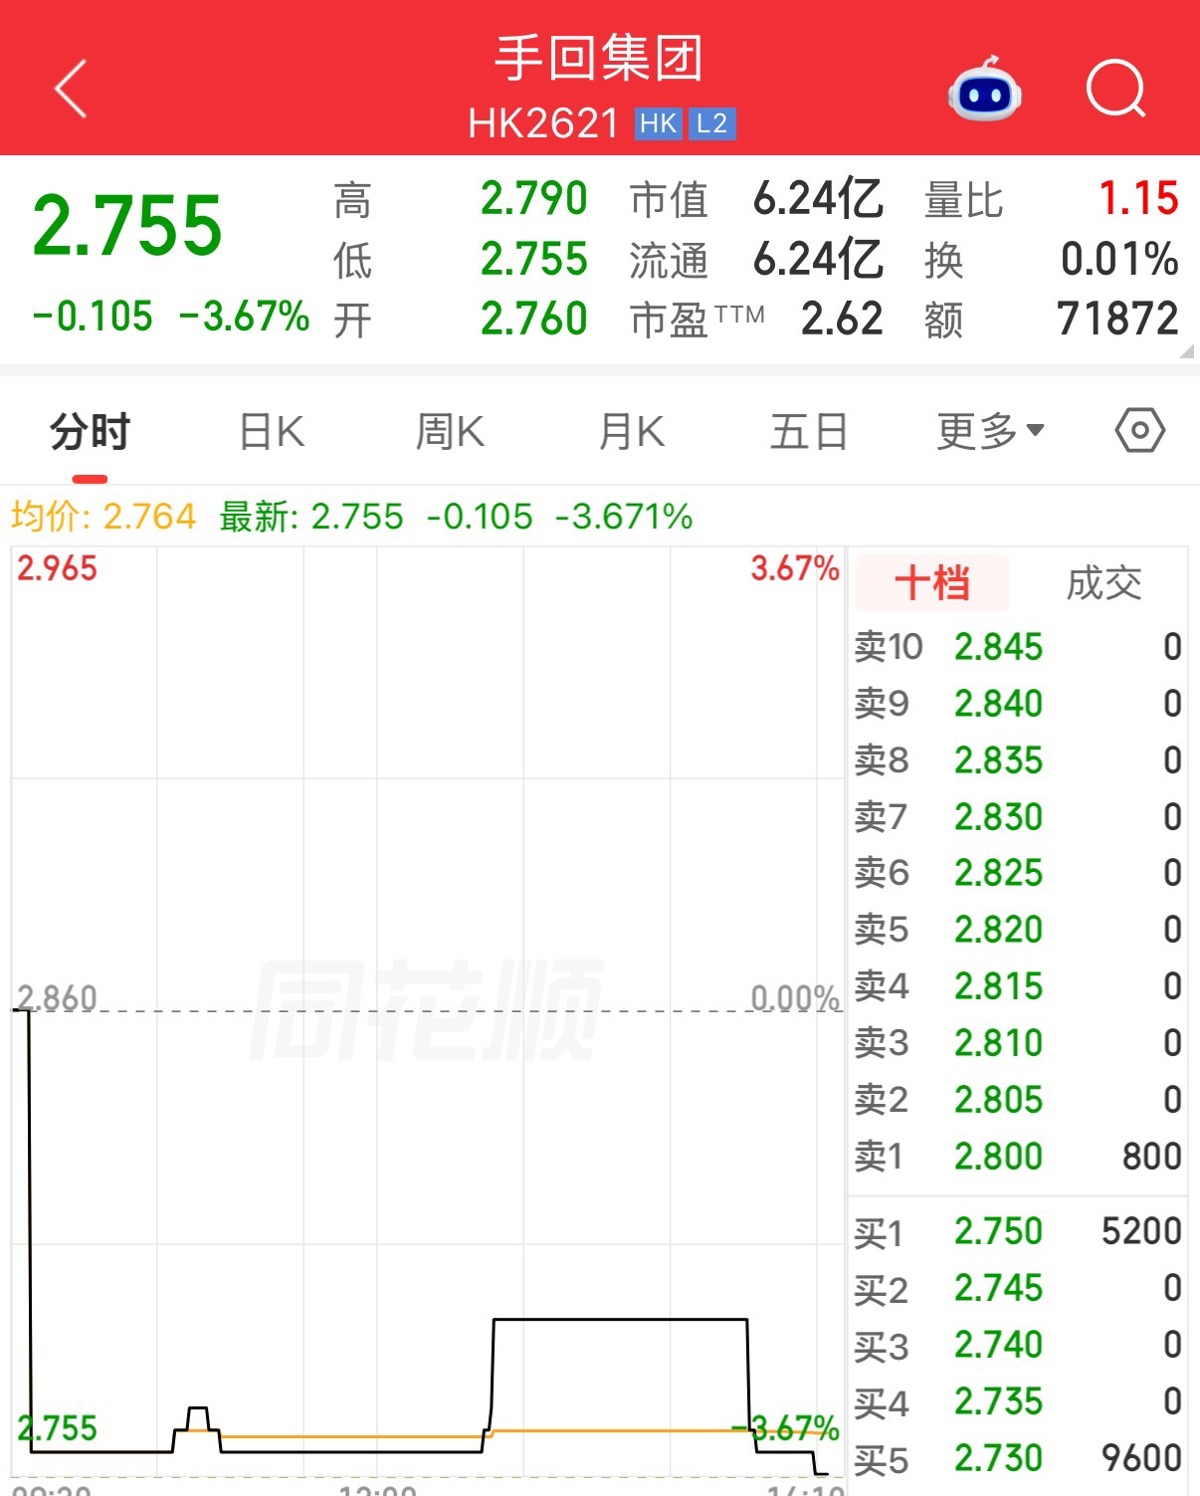
手回集团于2025年5月30日在港交所主板上市,发行价8.08港元。尽管香港公开发售获990倍认购,但公司上市首日即破发,挂牌当日股价暴跌18.19%,市值大幅缩水。上市之后股价延续下行态势,2025年全年累计跌幅达57.41%。
截至2026年9月1日,公司股价已跌至约2.755港元/股,总市值约6.24亿港元,对比8.08港元的发行价,股价累计下跌超六成,2026年年内累计跌幅达18.97%。
(责任编辑:蔡情)