一家万亿级养老金管理机构正在完成其与集团战略的重新校准。如何让这家机构真正配得上“新上市平台”的想象。这笔交易,不妨视为答卷的起笔。
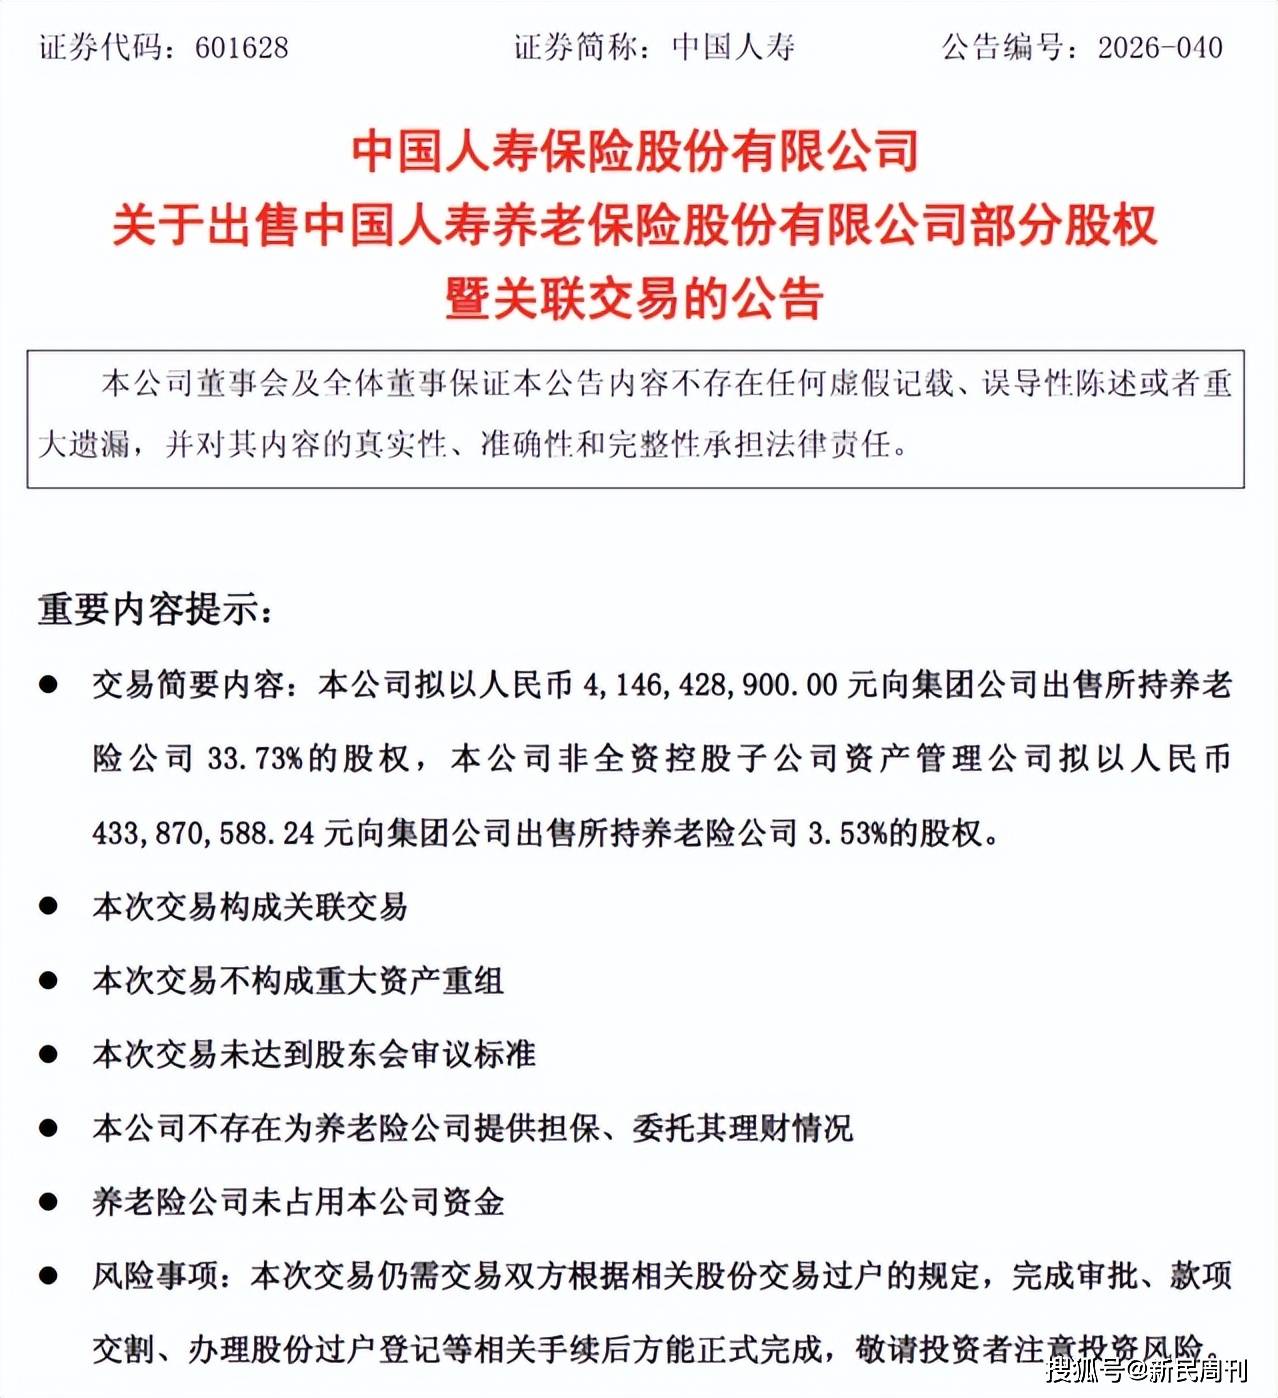
10月21日,中国人寿发布公告称,上市公司拟以41.46亿元向控股股东国寿集团出售所持国寿养老33.73%的股权,旗下国寿资产同步出售3.53%股权、作价4.34亿元,合计对价约45.80亿元。
图片来源:中国人寿官网
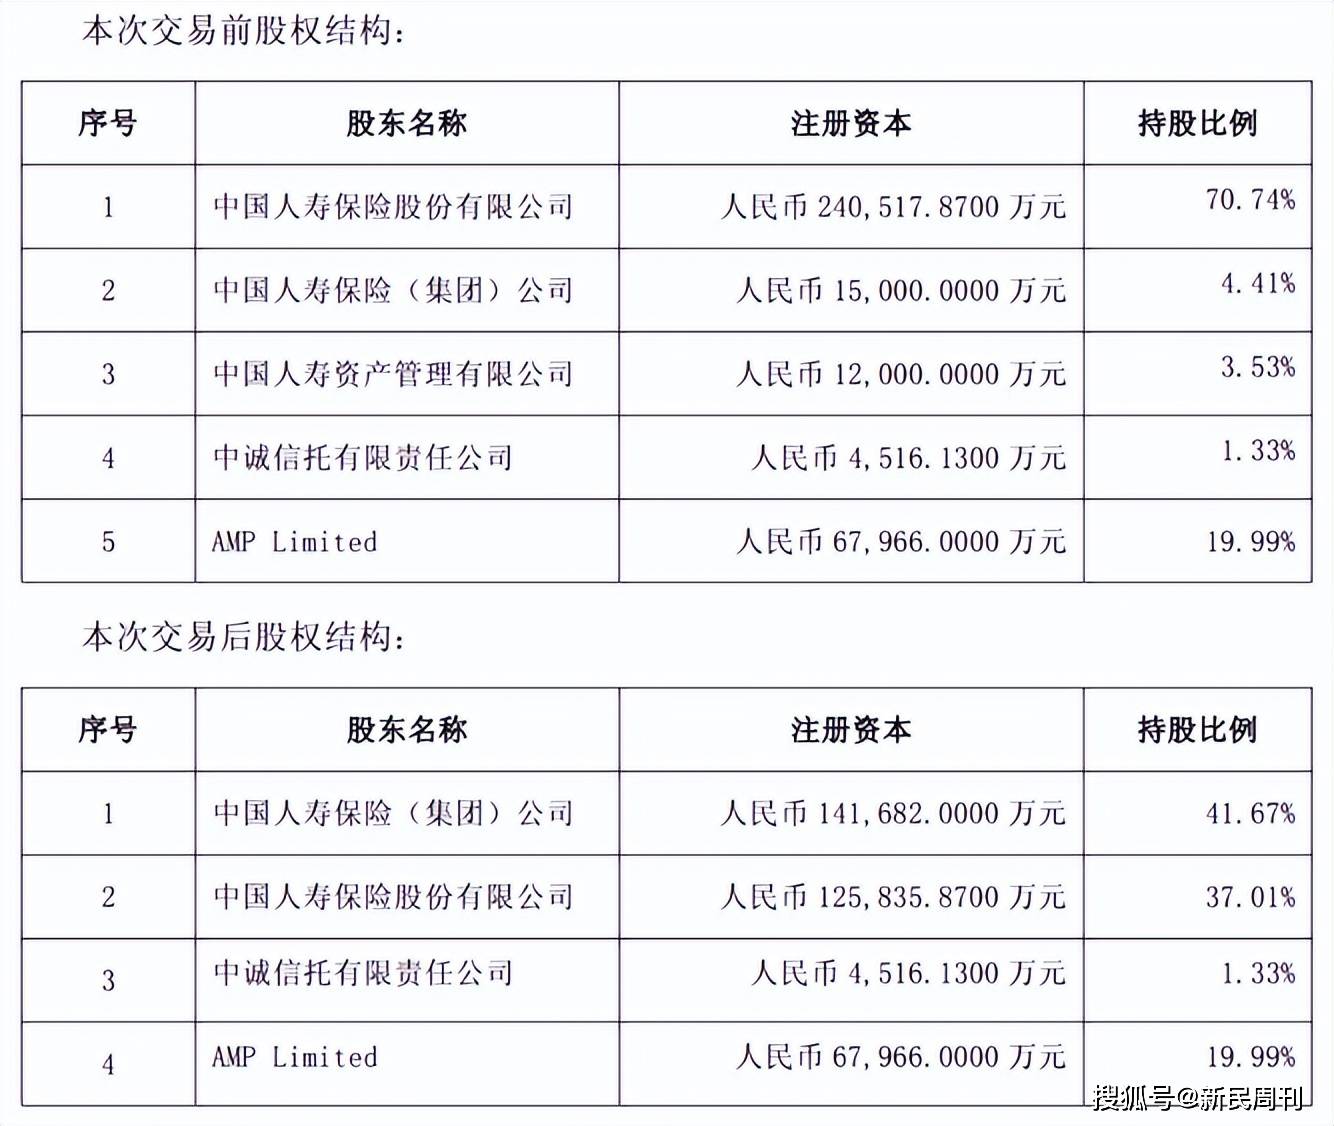
交易完成后,国寿集团对国寿养老的持股比例将从4.41%升至41.67%,取代中国人寿成为第一大股东;中国人寿持股由70.74%降至37.01%,退居第二大股东;国寿资产彻底退出股东行列;中诚信托与AMP Limited持股保持不变。
图片来源:中国人寿官网
由于持股比例跌破控股线,国寿养老将不再纳入中国人寿合并报表,剩余股权改为按权益法核算并作公允价值重新计量。一笔体系内交易,牵动了这家管理资产规模2.6万亿元的头部养老金管理机构的治理归属。
一笔有取舍的财务账
本次交易以经备案的收益法评估结果为定价依据,基准日为2025年12月31日。国寿养老股东全部权益评估值122.93亿元,较归母净资产94.43亿元增值约28.50亿元,增值率30.18%,隐含估值约1.30倍市净率。
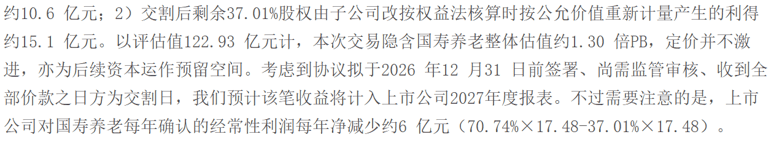
全国持牌专业养老保险公司仅十家,公开可比股权交易稀缺,资产基础法难以体现牌照价值、市场份额与股东资源等无形资产的贡献,收益法更贴合这类机构的定价逻辑。中泰证券在其点评中称,这一定价“并不激进,亦为后续资本运作预留空间”。更像一次以公允评估价为尺度的内部平移,而非溢价套现。
图片来源:中泰证券研报
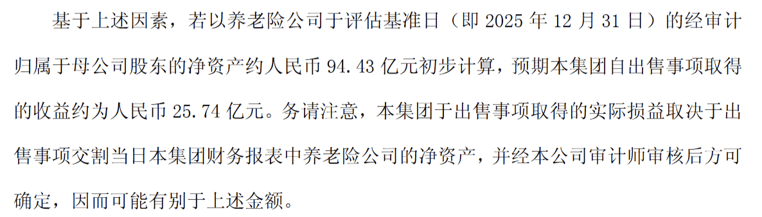
对上市公司而言,这笔交易的财务效应十分清晰。中国人寿初步测算,本次交易预计可为集团带来合并口径收益约25.74亿元。收益来自两块:一是转让37.26%股权取得45.80亿元对价形成的转让溢价;二是交割后剩余37.01%股权不再纳入合并报表,转为权益法核算、按公允价值重新计量产生的会计利得。
图片来源:中国人寿官网
另一面是明确的代价。该测算基于2025年静态净利润水平,国寿养老出表后,中国人寿每年可确认的经常性利润将净减少约6亿元。需要注意的是,这是静态情景测算,如果国寿养老维持此前较高的盈利增速,未来年度利润贡献缺口会随之放大。用一次性的资本利得换取现金回流,是典型的资产盘活逻辑。
值得强调的是兑现节奏。协议拟于2026年12月31日前签署,收到全部价款之日方视为交割,预计该笔收益将计入上市公司2027年度报表。2026年以来权益市场波动剧烈,上市险企前三季度利润普遍承压,这笔递延到账的一次性收益,客观上具备了平滑利润表的功能。当然,相对于中国人寿的利润体量,这笔收益尚不足以成为主要的利润调节工具。
为独立平台扫清治理约束
交易背后的结构安排更值得关注。
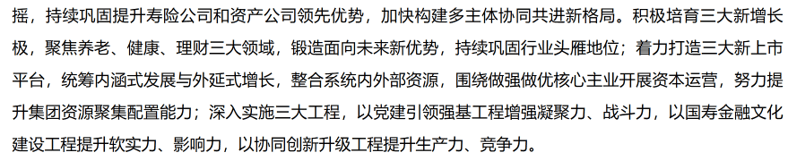
在养老金融还只是寿险“附属板块”时,中国人寿为国寿养老控股股东、国寿集团仅持股4.41%的架构并无不妥。但随着国寿集团于2025年提出“333战略”,将养老金融列为三大新增长极之一,并提出着力打造三大新上市平台,被市场视为平台候选之一的国寿养老改变了战略目标——从“服务保险主业”切换为“独立资本平台”。这时,控股权握在上市公司手中,注资、引战、分拆等操作都需经过上市公司层面的治理程序与业绩约束,成了国寿养老发展的一种障碍。
图片来源:新华网
股权上移至集团可以为国寿养老“松绑”:集团作为第一大股东,可以统筹调动更广泛的内外部资源,避免上市子公司短期考核对长线投入的掣肘;中国人寿退居二股东,仍以权益法分享成长红利,实现“退而不出”。
对照同业架构来看,平安养老、太平养老均由保险集团层面直接控股。中泰证券在研报中点明:集团公司升至第一大股东后,国寿养老作为新上市平台的定位进一步清晰。当然,上市并非唯一解释:集团直接控股重要金融子公司,同样有利于统一管控、风险隔离与监管对接,两种逻辑并不互斥。
本次交易后,外资股东AMP Limited持股保持不变。作为较早布局国内专业养老险赛道的境外机构投资者,其持股比例一直维持在19.99%。本次上市公司交易公告没有披露股权调整后的董事会席位、重大事项表决机制的调整方案;中国人寿从控股股东转变为仅具有重大影响的股东,各方治理权责的实际边界,仍有待公司章程后续修订落地之后进一步观察。
轻资产养老金赛道的考题
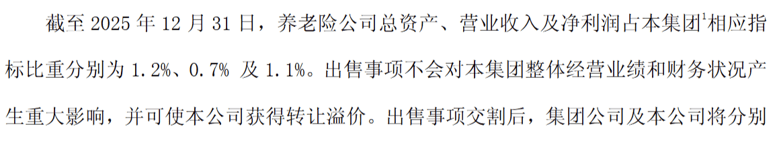
从体量看,国寿养老在中国人寿体系内属于“小个子”:截至2025年末,其总资产、营业收入、净利润占中国人寿合并报表相应指标的比重分别仅为1.2%、0.7%和1.1%,出表对上市公司报表几乎无实质影响。但从质地看,它是国内养老金管理行业最头部的机构之一:2025年实现净利润17.48亿元,同比增长约四成;2026年上半年营收同比增长50%、净利润同比增长87%。
图片来源:中国人寿官网
三支柱完整布局更能说明其稀缺性:截至2026年上半年,第一支柱基本养老保险基金投资管理规模超880亿元,净增保持养老险同业第一;第二支柱年金累计规模2.4万亿元,稳居行业首位;第三支柱商业养老金累计规模超900亿元。
全国仅十张专业养老险牌照,这张牌照承载的战略分量,远非本次45.8亿元交易对价所能衡量。不过,这并不意味着中国人寿“卖亏了”,交易对手是其控股股东,价格高低对国寿体系整体是中性的;被重新定价的,是这块牌照在集团战略中的位置。
真正变化的,是养老金融在国寿体系内的记账方式:从寿险合并报表里的一个分部,变成由集团直接掌舵、独立核算的专业平台。
这笔交易尚需取得金融监管总局等监管部门的批准及备案。从更广的角度观察,这笔交易具有超出集团的行业意义,此前,“保险+养老”闭环是保险系做养老的主流叙事。险企以长线资金布局养老社区,养老社区反哺大额保单销售。但在低利率环境下,重资产、长回收期的养老项目开始被重新审视。头部机构率先把养老金管理这类轻资产、高收益率的业务从上市公司报表中提级管理,本身就是行业从“概念驱动”回归商业本质的信号。
一家万亿级养老金管理机构正在完成其与集团战略的重新校准。如何让这家机构真正配得上“新上市平台”的想象。这笔交易,不妨视为答卷的起笔。
(责任编辑:关婧)